2023一季度广告投放趋势 交通、药品、日化、饮料四大行业线上投放解析
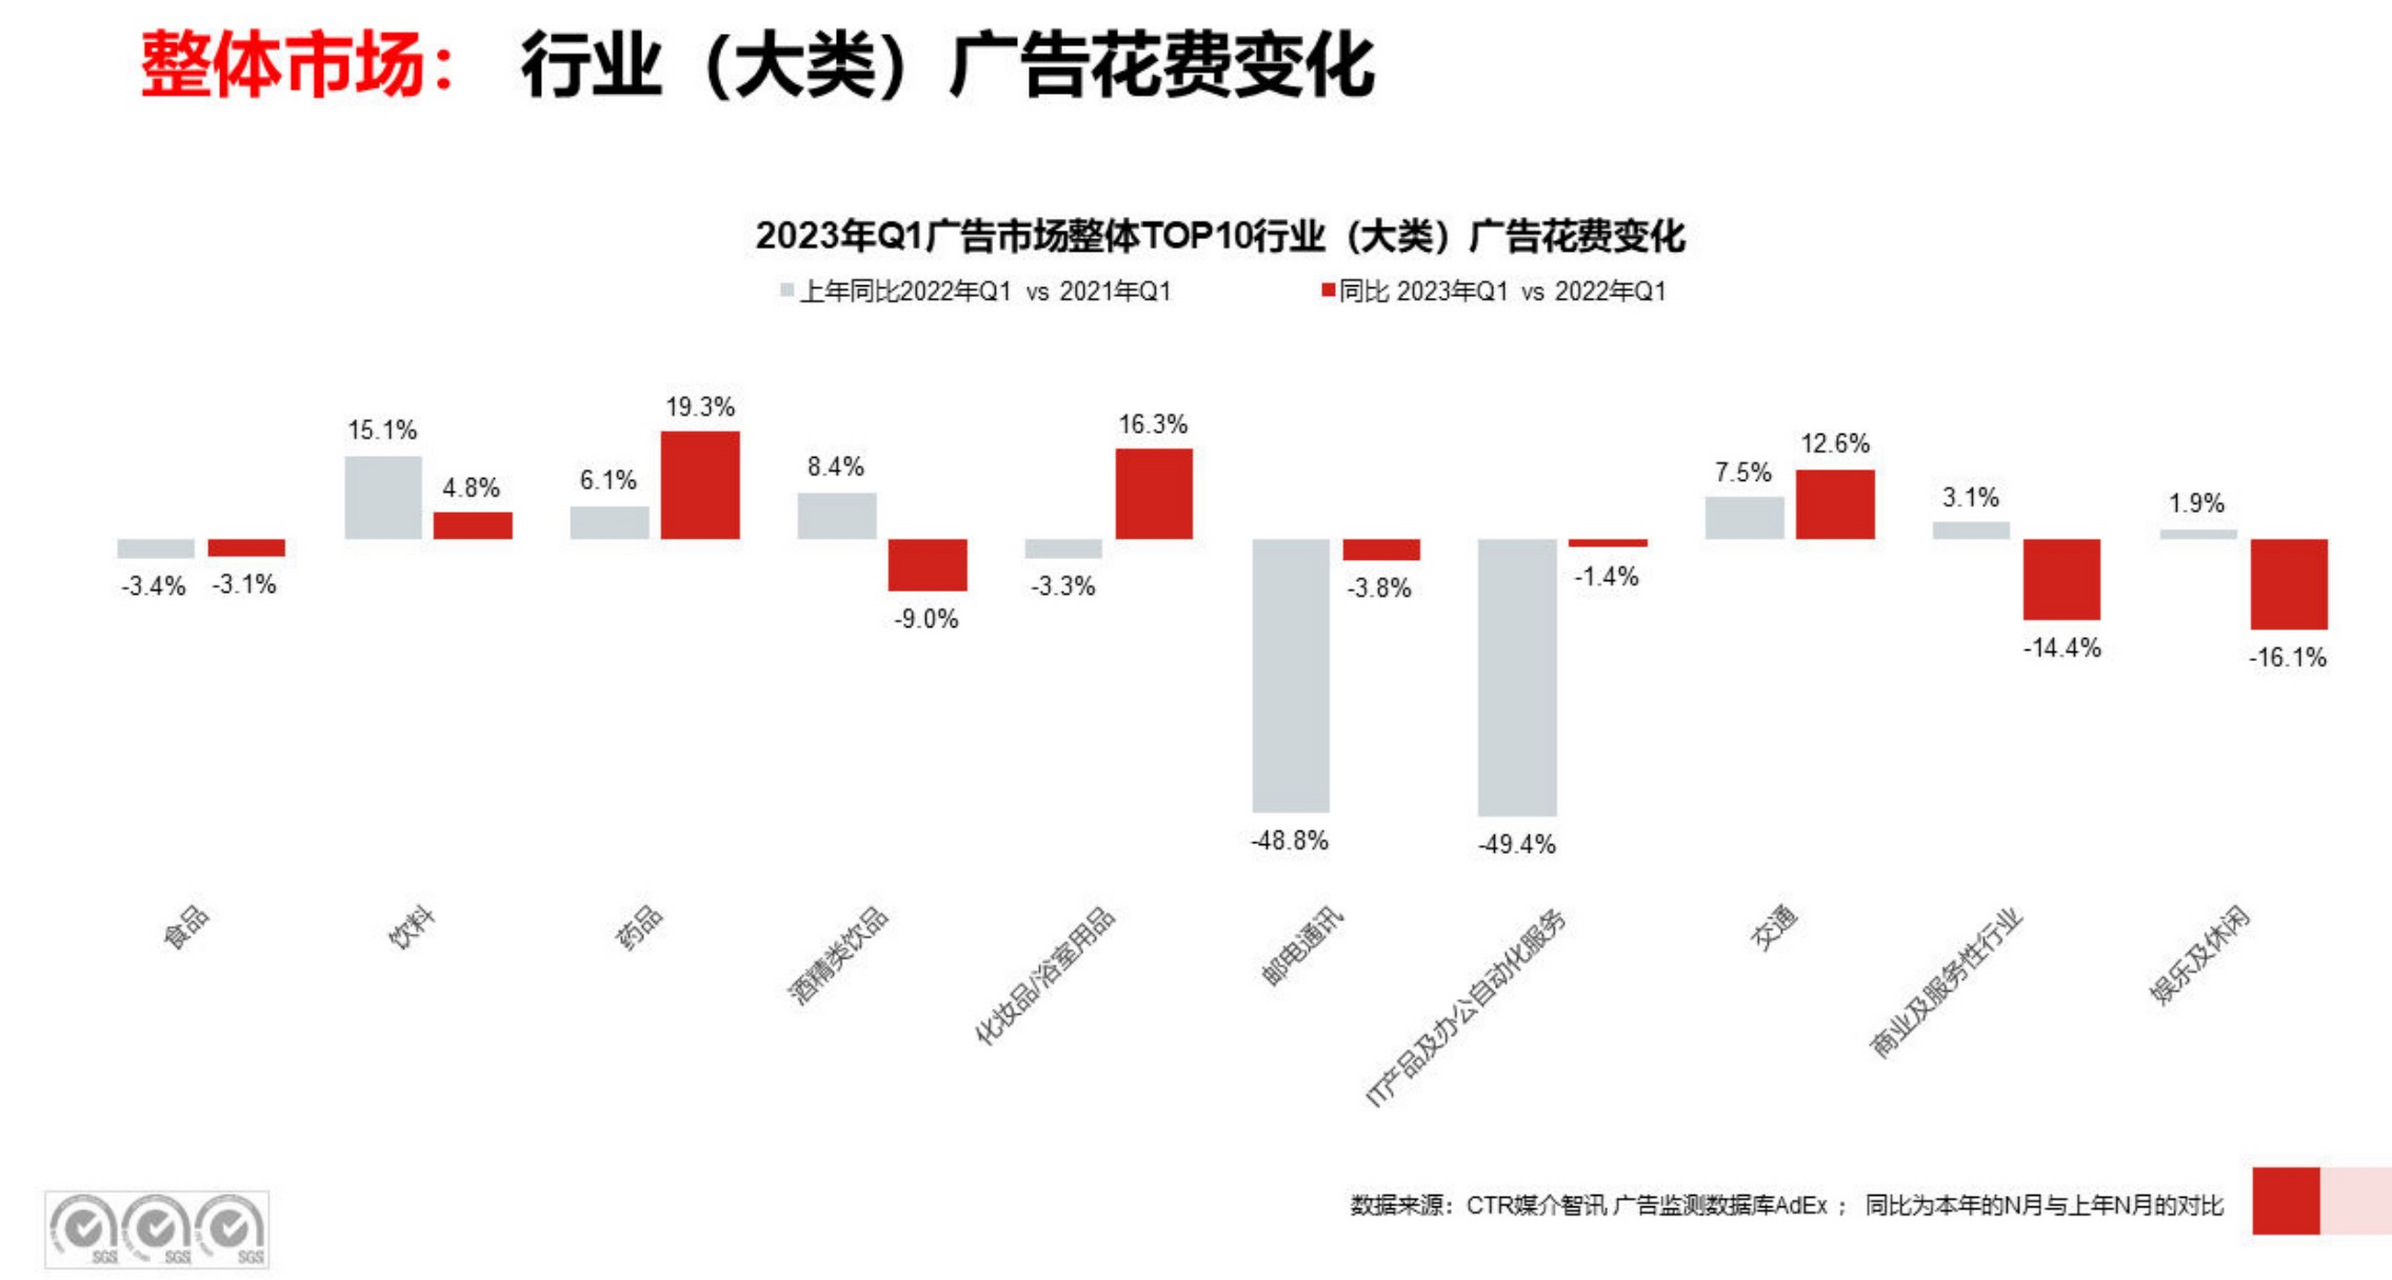
2023年一季度,随着消费市场逐步复苏,各大品牌的广告投放策略出现明显调整。交通、药品、日化、饮料四大行业在线上线下整体投放中呈现出不同特征,其中线上广告成为增长主引擎。以下基于行业监测数据,对一季度投放情况进行梳理。
一、整体投放概况
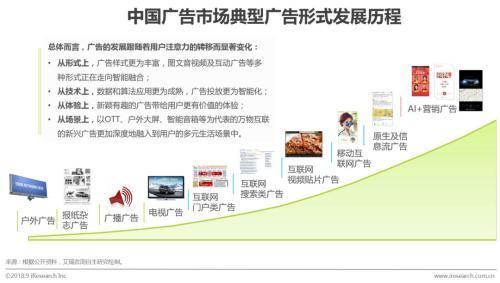
2023年一季度,四大行业广告总投放量同比小幅增长3.2%,但结构分化显著:线下广告持续收缩,同比下滑8.5%;线上广告则逆势上扬,同比增长14.7%。线上份额从去年同期的52%提升至58%,数字化投放已成品牌共识。
二、交通行业:新能源车驱动线上猛增
交通行业(含汽车、出行平台)一季度线上广告投放同比大增28%。新能源汽车品牌是最大推手,比亚迪、特斯拉、蔚来等纷纷加大线上曝光,侧重短视频平台与垂直汽车媒体。传统燃油车品牌则侧重线下车展与户外大屏,但整体预算向线上倾斜约10个百分点。
三、药品行业:刚需稳定,线上问诊类广告升温
药品行业投放相对平稳,整体同比微增2%。线下渠道(药店终端、社区框架)仍占六成,但线上药品零售平台广告同比增长22%,感冒药、肠胃药等OTC品类加大电商站内推广。值得关注的是,线上问诊、健康管理类广告投放翻倍,成为新增长点。
四、日化行业:国货美妆领跑线上
日化行业一季度广告投放同比持平,但内部格局剧变。国际大牌缩减传统媒体预算,转向效果广告;国货美妆(如珀莱雅、薇诺娜)则大幅增加抖音、小红书达人投放,线上投放占比首次突破70%。线下渠道侧重明星代言与商场快闪,但整体规模缩减。
五、饮料行业:旺季提前,线上社交裂变加码
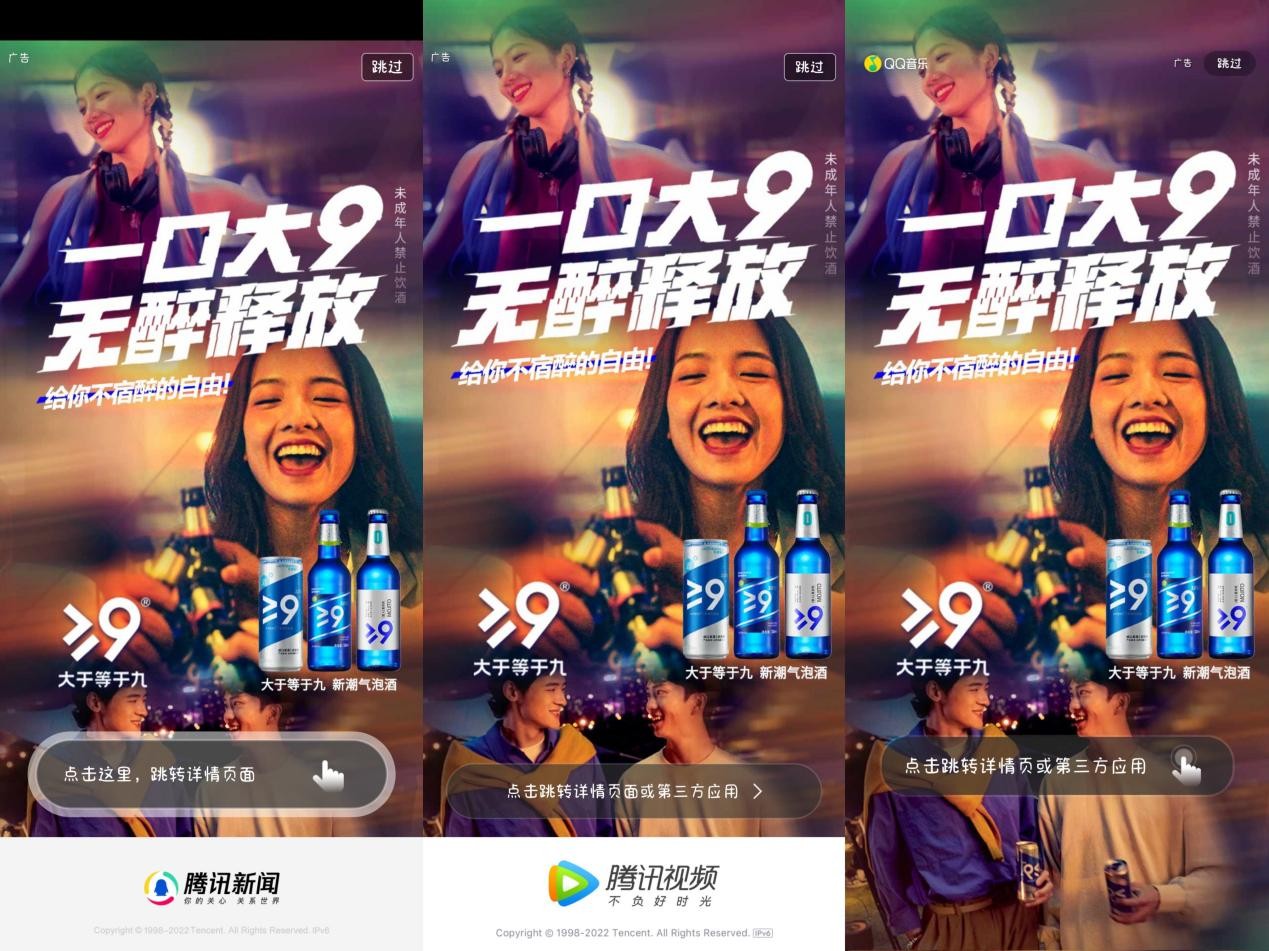
饮料行业一季度投放同比增长11%,为四大行业中线下最稳定的品类。农夫山泉、元气森林等加大线上综艺赞助与社交平台挑战赛,同时线下冰柜投放、地铁广告仍是基础。无糖茶、电解质水等新品类几乎全部预算投向线上内容营销。
六、线上广告投放共性特征
- 短视频平台成主阵地:抖音、快手占据四大行业线上预算的45%以上,信息流与挑战赛最受青睐。
- 效果导向明显:品牌更看中转化率,直播带货附加广告投放比例提升。
- KOL/KOC分层投放:头部达人打声量,腰尾部达人做种草,形成矩阵。
- 程序化购买普及:交通、日化行业大量采用DSP进行精准触达。
七、展望
二季度将迎来饮料与日化投放旺季,预计线上广告占比继续攀升至60%以上。交通行业受政策刺激销量,广告竞争更趋激烈;药品行业则可能因流感季结束而放缓。品牌需平衡品牌广告与效果广告,在碎片化流量中寻找确定性回报。
如若转载,请注明出处:http://www.whdktk.com/product/39.html
更新时间:2026-10-05 09:56:50